Domain wkoe.de kaufen?
Wir ziehen mit dem Projekt
wkoe.de um.
Sind Sie am Kauf der Domain
wkoe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wkoe.de kaufen?
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
Was muss man bei der Abzugsfähigkeit von Werbungskosten beachten?
Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen nachweisbar und angemessen sein. Es gibt bestimmte Höchstgrenzen und Pauschalen, die beachtet werden müssen. **

Ähnliche Suchbegriffe für Steuerliche Abzugsfähigkeit
Top-Angebote
Produkte zum Begriff Steuerliche Abzugsfähigkeit:
-
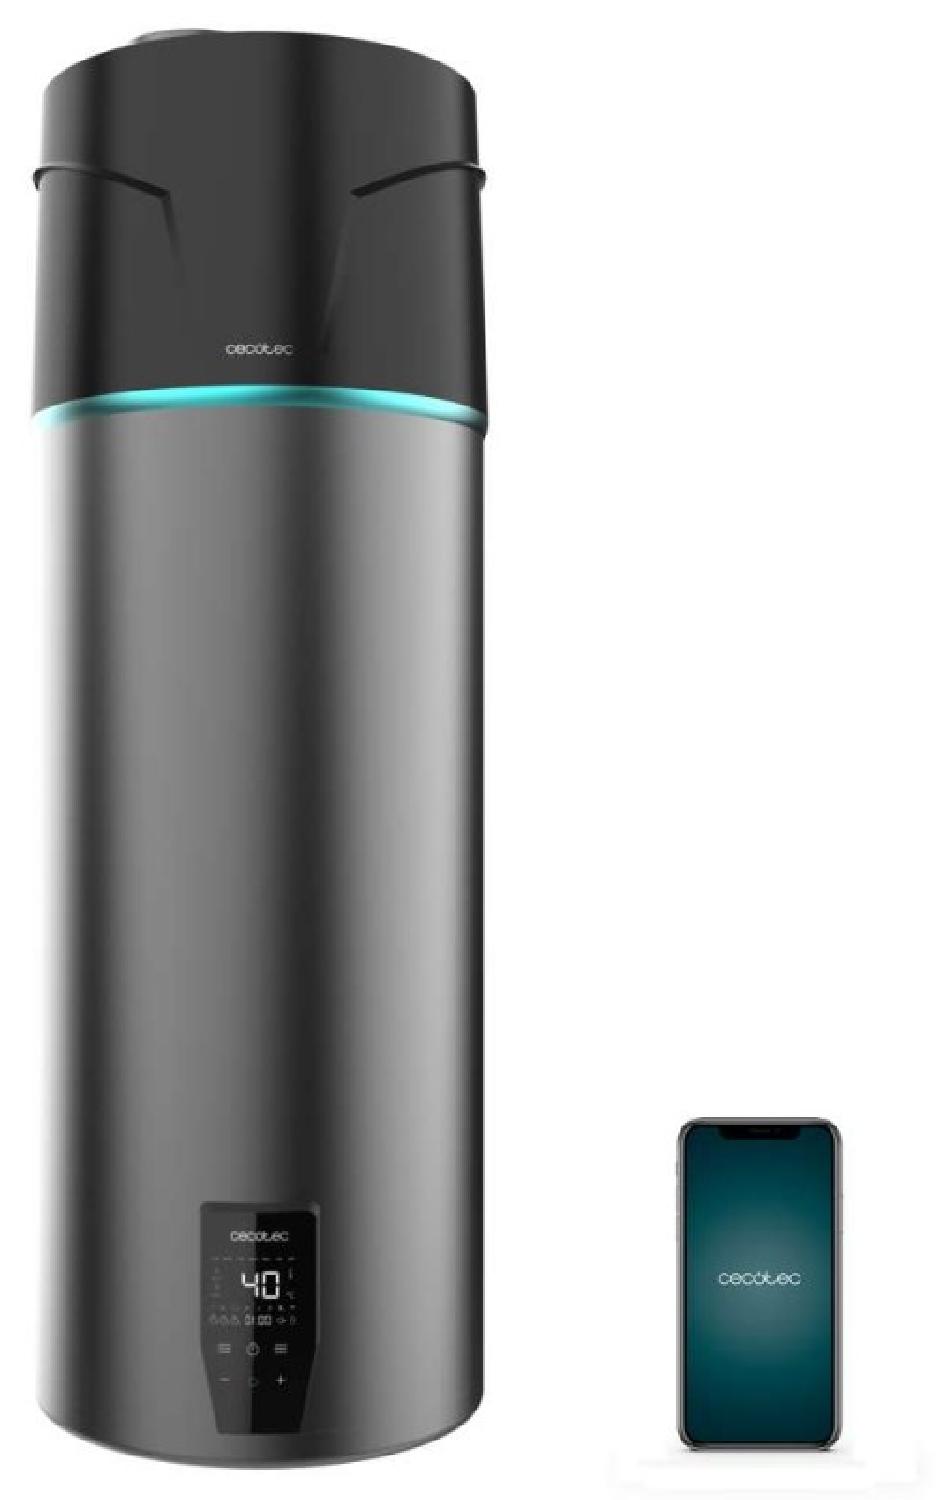
Cecotec Thermo mit Aerotherm-Technologie, 120 Liter, AeroThermal Warmwasserbereiter 120, vernetzt. Nachhaltige Energie, geringer EnergieverbrauchHeißes Wasser auf nachhaltige und wirtschaftliche Weise.Stetiger Warmwasserversorgung.Immer sichtbare Konfiguration. Ein integriertes Display ermöglicht eine klare und einfache Steuerung der Einstellungen des Warmwasserbereiters und verbessert so die Benutzererfahrung und die Kontrolle über das Gerät.Praktische und intuitive Steuerung. Touch-Steuerung: Schnelle und intuitive Einstellung, die dem Benutzer ein komfortables Erlebnis bietet.Steuern Sie den Warmwasserbereiter von überall. Steuerung über die App: Stellen Sie die Temperatur ein und programmieren Sie den Betrieb von überall aus über Ihr Smartphone.Warmwasser nach Bedarf. Eine Austrittstemperatur von bis zu 75 °C sorgt jederzeit für eine bedarfsgerechte Warmwasserversorgung.Effizienter Verbrauch. : Effizienter Energieverbrauch, der die Stromkosten senkt und zum Umweltschutz beiträgt.1078,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ENERGIE-KICK - Energie KapselnOb im Büro, beim Lernen, auf Reisen oder an langen Tagen – manchmal darf es einfach etwas unkomplizierter sein als die nächste Tasse Kaffee. ENERGIE-KICK von Vitactiv kombiniert natürliches Koffein aus Guarana und Mate mit Grüntee, den Vitaminen B1, B2 und B12 sowie L-Tyrosin und L-Taurin. Die enthaltenen Vitamine B2 und B12 tragen zur Verringerung von Müdigkeit und Ermüdung bei.* Außerdem tragen die Vitamine B1, B2 und B12 zu einem normalen Energiestoffwechsel sowie zu einer normalen Funktion des Nervensystems bei.* Ideal für alle, die eine praktische Alternative zu Kaffee oder Energy-Drinks suchen – vegan, zuckerfrei und einfach einzunehmen.16,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Was sind die Voraussetzungen für die Abzugsfähigkeit von betrieblichen Ausgaben?
Die betrieblichen Ausgaben müssen notwendig und angemessen sein, um abzugsfähig zu sein. Sie müssen im Rahmen der betrieblichen Tätigkeit entstanden sein und nachweislich belegt werden können. Zudem müssen sie ordnungsgemäß in der Buchhaltung erfasst und dokumentiert werden. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von Werbungskosten in der Einkommensteuererklärung?
Die Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen in unmittelbarem Zusammenhang mit der Einkunftserzielung stehen. Die Kosten müssen durch Belege nachgewiesen werden können. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von berufsbezogenen Ausgaben in der Steuererklärung?
Die Ausgaben müssen berufsbezogen sein und in direktem Zusammenhang mit der Einkommenserzielung stehen. Es muss eine plausible Verbindung zwischen den Ausgaben und dem Beruf des Steuerpflichtigen bestehen. Die Ausgaben müssen nachgewiesen und belegbar sein. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Top-Angebote
Produkte zum Begriff Steuerliche Abzugsfähigkeit:
-
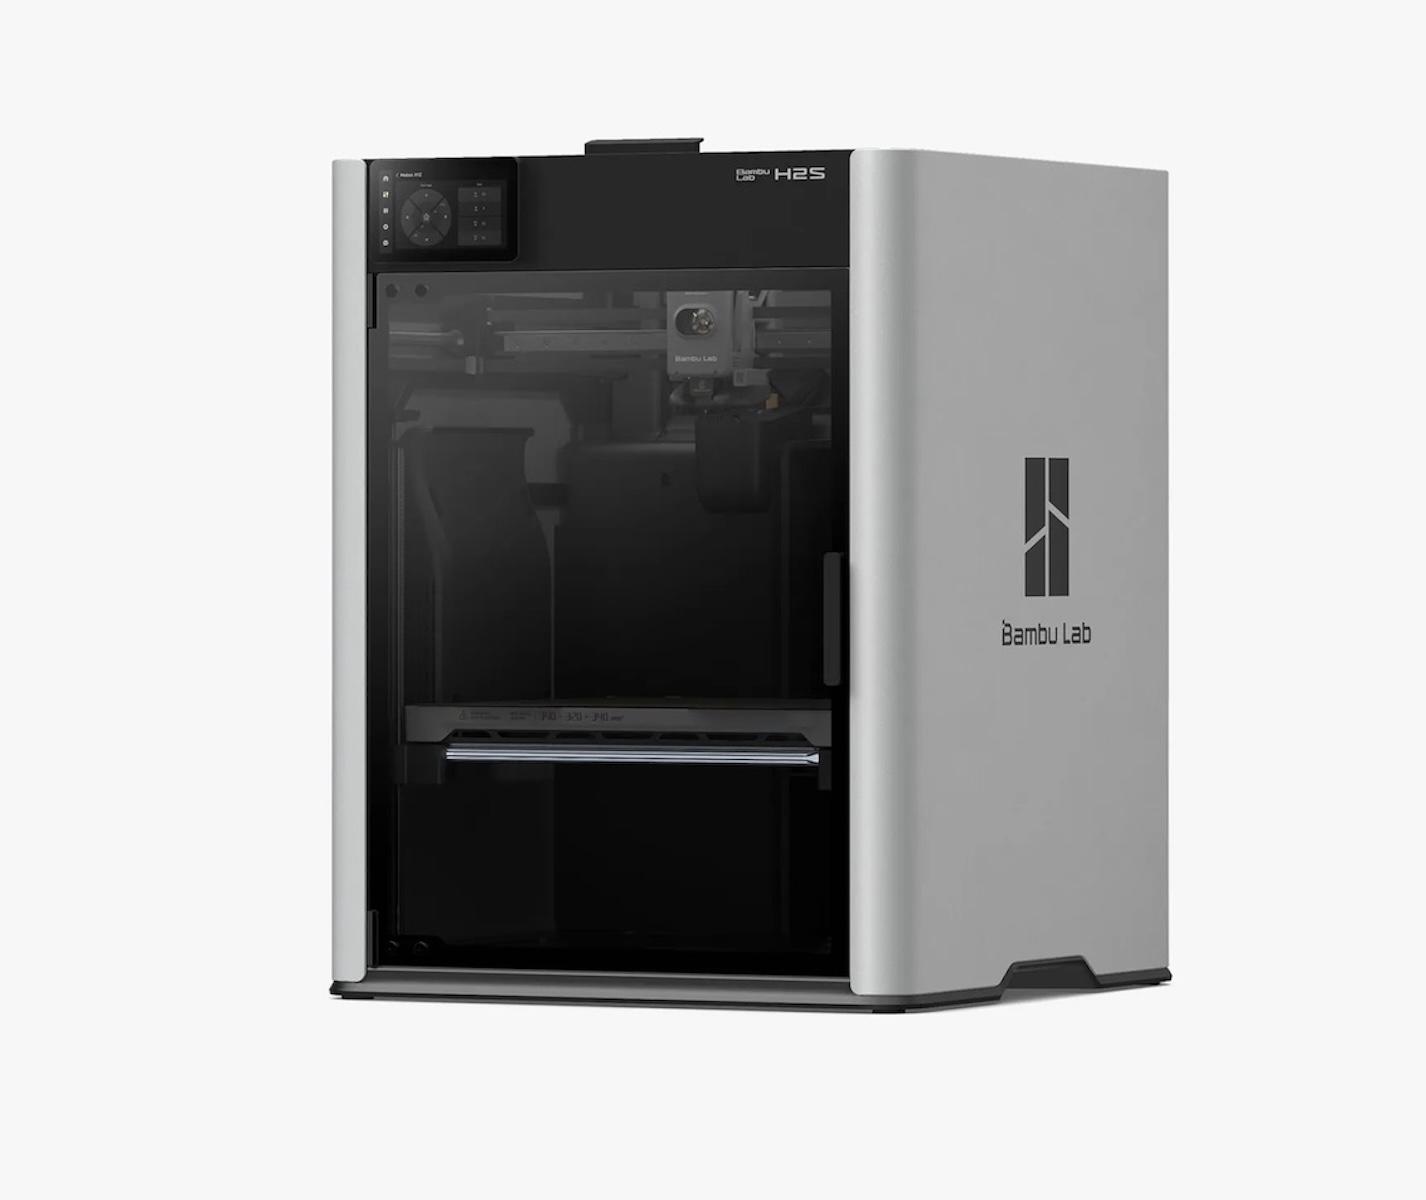
Bambu Lab 3D-Drucker - FDM-Technologie für schnelle und präzise Fertigung von ObjektenProdukthighlightsDer Bambu Lab H2S ist ein leistungsstarker 3D-Drucker, der auf hohe Druckgeschwindigkeit, Präzision und eine komfortable Bedienung ausgelegt ist. Mit seinem großzügigen Bauraum eignet er sich sowohl für anspruchsvolle Prototypen als auch für größere Modelle und funktionale Bauteile.Dank der hohen Druckgeschwindigkeit lassen sich Modelle besonders effizient fertigen, ohne dabei auf eine hohe Druckqualität verzichten zu müssen. Das präzise Bewegungssystem und die automatische Kalibrierung unterstützen eine zuverlässige und gleichmäßige Druckausgabe. Dadurch eignet sich der H2S sowohl für erfahrene Anwender als auch für Nutzer, die einen komfortablen Einstieg in den 3D-Druck suchen.Ein besonderes Highlight ist das durchdachte Heiz- und Temperaturmanagement. Der beheizte Bauraum ermöglicht die Verarbeitung einer Vielzahl unterschiedlicher Filamente und verbessert gleichzeitig die Druckqualität bei anspruchsvolleren Materialien. Die kontrollierten Temperaturbedingungen trag1314,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cecotec Thermo mit Aerotherm-Technologie, 120 Liter, AeroThermal Warmwasserbereiter 120, vernetzt. Nachhaltige Energie, geringer EnergieverbrauchHeißes Wasser auf nachhaltige und wirtschaftliche Weise.Stetiger Warmwasserversorgung.Immer sichtbare Konfiguration. Ein integriertes Display ermöglicht eine klare und einfache Steuerung der Einstellungen des Warmwasserbereiters und verbessert so die Benutzererfahrung und die Kontrolle über das Gerät.Praktische und intuitive Steuerung. Touch-Steuerung: Schnelle und intuitive Einstellung, die dem Benutzer ein komfortables Erlebnis bietet.Steuern Sie den Warmwasserbereiter von überall. Steuerung über die App: Stellen Sie die Temperatur ein und programmieren Sie den Betrieb von überall aus über Ihr Smartphone.Warmwasser nach Bedarf. Eine Austrittstemperatur von bis zu 75 °C sorgt jederzeit für eine bedarfsgerechte Warmwasserversorgung.Effizienter Verbrauch. : Effizienter Energieverbrauch, der die Stromkosten senkt und zum Umweltschutz beiträgt.1078,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Was muss man bei der Abzugsfähigkeit von Werbungskosten beachten?
Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen nachweisbar und angemessen sein. Es gibt bestimmte Höchstgrenzen und Pauschalen, die beachtet werden müssen. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von betrieblichen Ausgaben?
Die betrieblichen Ausgaben müssen notwendig und angemessen sein, um abzugsfähig zu sein. Sie müssen im Rahmen der betrieblichen Tätigkeit entstanden sein und nachweislich belegt werden können. Zudem müssen sie ordnungsgemäß in der Buchhaltung erfasst und dokumentiert werden. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von Werbungskosten in der Einkommensteuererklärung?
Die Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen in unmittelbarem Zusammenhang mit der Einkunftserzielung stehen. Die Kosten müssen durch Belege nachgewiesen werden können. **
Ähnliche Suchbegriffe für Steuerliche Abzugsfähigkeit
-
ENERGIE-KICK - Energie KapselnOb im Büro, beim Lernen, auf Reisen oder an langen Tagen – manchmal darf es einfach etwas unkomplizierter sein als die nächste Tasse Kaffee. ENERGIE-KICK von Vitactiv kombiniert natürliches Koffein aus Guarana und Mate mit Grüntee, den Vitaminen B1, B2 und B12 sowie L-Tyrosin und L-Taurin. Die enthaltenen Vitamine B2 und B12 tragen zur Verringerung von Müdigkeit und Ermüdung bei.* Außerdem tragen die Vitamine B1, B2 und B12 zu einem normalen Energiestoffwechsel sowie zu einer normalen Funktion des Nervensystems bei.* Ideal für alle, die eine praktische Alternative zu Kaffee oder Energy-Drinks suchen – vegan, zuckerfrei und einfach einzunehmen.16,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von berufsbezogenen Ausgaben in der Steuererklärung?
Die Ausgaben müssen berufsbezogen sein und in direktem Zusammenhang mit der Einkommenserzielung stehen. Es muss eine plausible Verbindung zwischen den Ausgaben und dem Beruf des Steuerpflichtigen bestehen. Die Ausgaben müssen nachgewiesen und belegbar sein. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.